

10月8日,青岛森麒麟轮胎股份有限公司公告,拟与土耳其TATKO集团合资建设年产700万条高性能轿车、轻卡子午线轮胎项目,总投资2.73亿美元,建设期18个月,达产后预计年营收2.05亿美元。这是继泰国、摩洛哥之后,这家青岛轮胎企业海外落下的第三子,也是其“833Plus”全球版图中直指欧洲的关键一子。
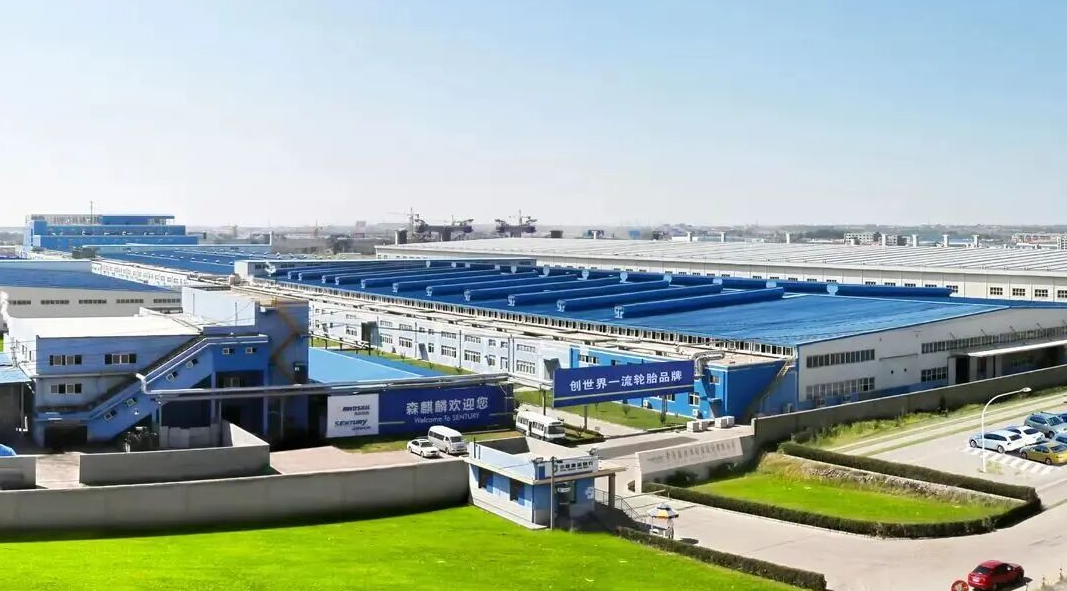 图源:青岛森麒麟轮胎股份有限公司官网
2025年,森麒麟营收86.12亿元,增1.19%;归母净利润11.25亿元,同比下降48.54%。2026年上半年,营收44.22亿元、增长7.33%,归母净利润4.20亿元,下降37.47%。
业绩持续承压之下,森麒麟为何反而选择加速海外扩张?
读懂这笔投资,首先得看清中国轮胎企业的迁徙路线:早期是工厂建在国内、产品销往全球;美国“双反”与301关税封堵本土出口路径后,头部轮胎企业集体南下泰国、越南布局产能;2025年二季度起,美国对泰国等多国轮胎加征25%的“232关税”,东南亚避风港优势大幅消解;叠加欧盟反倾销调查与轮胎标签法规持续抬高准入门槛,“国内生产、全球销售”的旧模式已然失效,“市场在哪里,产能就建在哪里”成为行业新共识。
对于森麒麟来说,土耳其是理想的落脚点:它与欧盟建有关税同盟,当地制造的工业品可零关税进入欧洲——2025年欧土货物贸易额超2000亿欧元,土耳其是欧盟第五大货物贸易伙伴;它扼守黑海、地中海要道,向西辐射欧洲、向东连接中亚中东,本土聚集福特、丰田等整车厂,便于切入整车原配配套体系。
合资方选择也非常讲究,TATKO是土耳其领先的独立轮胎分销商,网络覆盖本土、巴尔干与中亚;森麒麟只让出9.9%股权,就买到一张成熟渠道网。据公告测算,项目正常年份净利润4211万美元、销售净利率约20.6%,是公司2026年上半年9.5%净利率的两倍有余。
2025年,森麒麟轮胎产量约3295万条、同比增长2%,2026年上半年销量增长11.89%;出口及境外收入占比从2024年的89.36%升至2025年的91.31%,2026年上半年进一步达92.98%。
对于一家九成收入来自海外的企业而言,贸易壁垒越高,越需要将产能分散至壁垒覆盖不到的区域。摩洛哥工厂已经验证了这套布局逻辑:项目2024年末投产,2025年释放600万-800万条产能,预计2026年底实现1200万条满产;土耳其工厂正是这套逻辑在欧洲市场的复刻。
按照“833Plus”全球战略规划,森麒麟计划用十年左右时间,在全球布局8座数字化智能制造基地、3座研发中心与3座用户体验中心,并择机并购一家国际知名轮胎企业。随着泰国、摩洛哥、土耳其三大基地相继落地,其全球产能拼图已完成近半。
回看过去三十年,中国轮胎靠极致的质价比卖到150多个国家;下一个十年,出海的核心考题已变为能否将工厂、品牌与供应链深度扎根海外市场腹地。
这2.73亿美元的投资,换来的不只是700万条的年产能,更是一张进入欧洲市场的“长期船票”。森麒麟的第三座海外工厂、赛轮等企业的全球布局棋局,叠加青岛日渐成型的出海服务支撑体系,共同勾勒出中国制造业出海的新阶段——从输出产品,到构建本地化产业体系。
对森麒麟和青岛轮胎产业而言,这张船票的代价固然不低,但错过全球化布局窗口期的成本,只会更高。
记者 | 高一铭
责任编辑:周晓
